Une nouvelle circulaire des Impôts sur les indemnités admises en exonération
 Admin
 mardi 11 avril 2017
 0
 0 Commentaires
La Direction générale des impôts a publié, début mars, une circulaire qui apporte des précisions concernant les conditions d’exonération des indemnités citées dans l’article 57-1er ainsi que les justificatifs exigés, selon la nature de l’indemnité. Cette circulaire a été bien accueillie dans le monde de l’entreprise.
Les clarifications apportées par l'administration fiscale permettront d’avoir une seule et unique lecture de l’article 57-1er et de réduire ainsi drastiquement le nombre des litiges IR/salaires entre le fisc et les entreprises et qui sont pour 50% relatifs à cet article.
"La DGI s’est inscrite dans le cadre de la clarification. En matière fiscale, on ne peut rien changer ni amender sans passer par le circuit législatif, mais quand il s’agit de clarifier et de préciser, on peut le faire par circulaire", nous explique Khalad Zazou, Directeur de la législation, des études et de la coopération Internationale.
"Nous avons constaté des divergences d’interprétation. Sur le plan opérationnel, nous avons également remarqué qu’il n’y avait pas d’application uniforme de la loi. Certaines directions régionales étaient plus flexibles que d’autres, y compris dans les accords transactionnels. Ce n’était pas possible de continuer ainsi. Et comme il y a deux interlocuteurs pour ce dossier [indemnités au titre de l'article 57-1er], en l’occurrence la DGI et la CNSS, nous ne pouvons pas tenir deux langages différents face à l’entreprise. Nous avons donc décidé de nous mettre d’accord sur les éclarcissements à apporter", ajoute M. Zazou.
"C’est précisément l’article 57-1er qui posait problème en terme d’interprétation. Il dit que les indemnités justifiées sujettes à des remboursements de frais sont exonérées sans donner plus de détails. L’article est vague et lors des vérifications, le fisc rejetait tout. La circulaire a tout précisé", souligne pour sa part Mohamed Chorfi, expert comptable.
"Cette note est entrée en vigueur en mars, avec effet rétroactif. Elle est applicable y compris pour des litiges antérieurs. Une note dans ce sens a été envoyée à l’ensemble des directeurs régionaux et préfectoraux", ajoute-t-il.
La circulaire n’évoque pas l’article 57-2, ni les suivants. "Les autres articles sont clairs et ne prêtent pas à confusion", tient à souligner M. Chorfi
Ils traitent par exemple des indemnités de licenciement, les bons représentatifs des frais de nourriture ou d’alimentation…
Ci-dessous les détails apportés par la circulaire.

Le 10 Avril 2017
SOURCE WEB Par Médias 24
Les tags en relation
Les articles en relation
Crise des TPE-PME au Maroc : 40.000 fermetures en 2023
La crise des très petites, petites et moyennes entreprises (TPE-PME) au Maroc atteint des proportions inquiétantes. Selon Abdellah El Fergui, président de la...
#MAROC_FNTT_FNAAVM : Pour éviter l’hernie fiscale | Premium Travel News
La ténacité de la FNTT-Cgem a fini par payer, en obtenant gain de cause auprès de la DGI avec le précieux appui de la Fédération du Transport et de la Log...
Changes Un cran de plus dans la libéralisation
Les emprunts extérieurs libéralisés Prêts en devises pour les banques marocaines Contrôles a posteriori, mesures de libéralisation, assouplissements...
Délais de paiement : Un nouveau barème des indemnités de retard
Désormais, le barème des pénalités de retard appliqué aux clients doit être régulièrement actualisé, étant indexé sur le taux directeur. La hausse...

Allocations familiales: Les conditions d’octroi pourraient être revues
Le seuil de 60% du smig pourraient augmenter à 70%, voire 100% Les inspections et contrôles seront renforcés 50% des entreprises qui déclarent leurs s...
Taxes, impôts, droits de douane... Ce qui va changer à partir du 1er janvier 2023
Débattue, amendée et définitivement approuvée, hier, jeudi 8 décembre 2022, la nouvelle loi de finances entrera en vigueur le 1er janvier 2023 et apportera...
Taxe sur les véhicules au Maroc : nouveautés pour l'année 2019
La loi de finances 2019 a prévu trois mesures concernant la taxe spéciale annuelle sur les véhicules (TSAV) à compter du 1er janvier 2019, indique la Direct...
Exonérations fiscales: Une baisse en trompe-l’œil
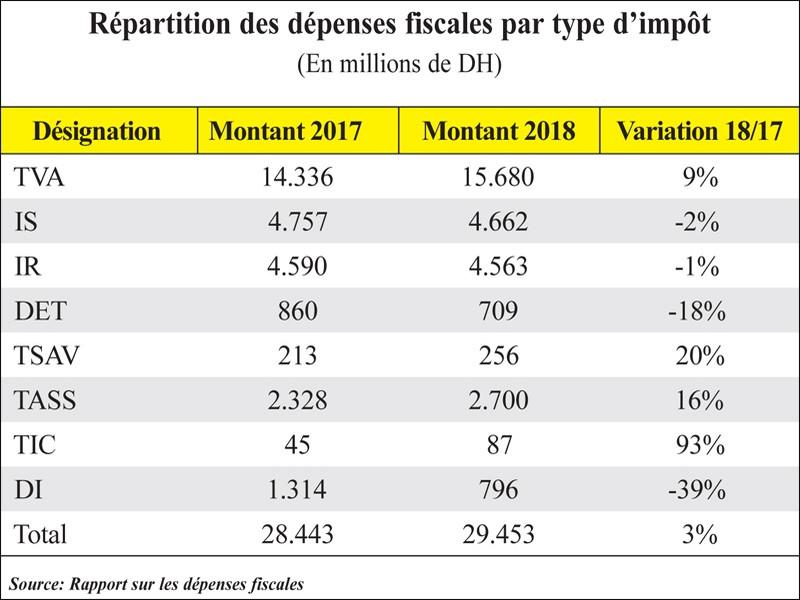
Cure d’amaigrissement pour les dépenses fiscales de 2018. Le rapport qui accompagne le projet de loi de finances pour 2019 est formel: ces dépenses totalise...

ALERTE TSGJB Reforme fiscale 2026 : les nouvelles mesures de la DGI
Depuis le 1er juillet 2026, de nouvelles dispositions fiscales sont entrées en vigueur au Maroc. Dans une communication, la Direction générale des impôts (D...
ALERTE TSGJB Maroc : reforme des carburants et des dechets
La ministre de la Transition énergétique et du Développement durable, Leila Benali, a présenté devant la Chambre des représentants les principales réform...
ALERTE TSGJB Fiscalite locale au Maroc : la DGI modernise la taxe d’habitation, mais les reclamati
Depuis juin 2025, la Direction générale des impôts (DGI) assure l’émission et le recouvrement de la taxe d’habitation et de la taxe de services communau...
La DGI sonne le glas des chèques de garantie
Fini le chèque de garantie. Dans son édition du jour, L’Economiste rapporte que la Direction générale des Impôts (DGI) impose désormais à ses receveurs...

 Découvrir notre région